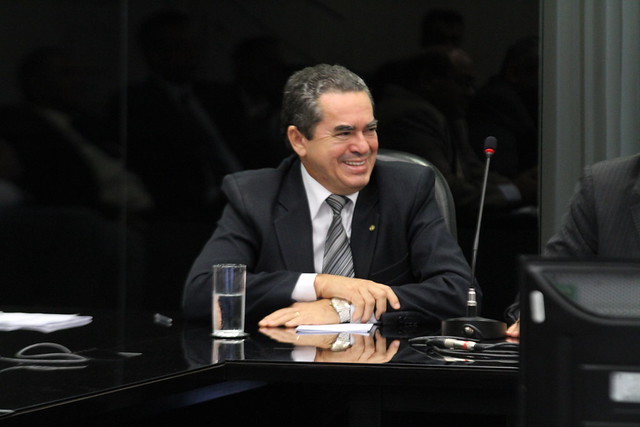
Considerado um dos parlamentares recordistas de processos na Justiça, o ex-prefeito Lira Maia continua sob a mira do Ministério Público Federal (MPF), que o investiga por uma série de crimes contra o erário público na época em que ele governou o município de Santarém de 1997 a 2004.
No último dia 26 de maio, o Procurador-Geral da República, Dr. Roberto Monteiro Gurgel Santos, requereu que seja julgada procedente a pretensão punitiva na denúncia para condenar Lira Maia e os demais réus no processo que apura desvios de verbas do Fundef. São eles: Paulo Roberto de Souza Matos, João Clóvis Duarte Lisboa, Dean Crys Vieira Matos e Paulo Gilson Vieira Matos pela prática do delito previsto no art. 1º, inciso I, do Decreto-Lei nº 201/67 c/c art. 288 do Código Penal.
Diz o Procurador que as provas colhidas no curso da instrução provaram a materialidade do delito e sua autoria pelos réus.
No link abaixo, mais detalhes do processo.
MINISTÉRIO PÚBLICO FEDERAL
Nº 4429-PGR-RG
AÇÃO PENAL Nº 517/PA
AUTOR | : MINISTÉRIO PÚBLICO FEDERAL |
RÉUS | : JOAQUIM DE LIRA MAIA E OUTROS |
RELATOR | : Ministro Ayres Britto |
O Procurador-Geral da República vem, com fundamento no art. 11 da Lei nº 8.038/90, oferecer as suas ALEGAÇÕES FINAIS.
1. O Ministério Público Federal apresentou denúncia contra Joaquim de Lira Maia, Maria José de Almeida Marques, Paulo Roberto de Souza Matos, João Clóvis Duarte Lisboa, Dean Crys Vieira Matos e Paulo Gilson Vieira Matos, imputando-lhes a prática dos delitos previstos no art. 1º, inciso I, do Decreto-Lei nº 201/67 e no art. 288 do Código Penal. 2. Tendo em vista a juntada do atestado de óbito de fls. 1958, foi declarada a extinção de punibilidade de Maria José de Almeida Marques, com fundamento no inciso I do art. 107 do Código Penal. 3. Segundo a denúncia, durante o exercício de 2000 os réus desviaram verbas depositadas pelo Fundo Nacional de Desenvolvimento da Educação – FUNDEF na conta corrente nº 58024-4, agência 0130-9, Banco do Brasil, aberta para a movimentação dos recursos destinados à execução das ações autorizadas pelo órgão federal no âmbito educacional.
4. A denúncia foi recebida pelo Supremo Tribunal Federal em 18.9.2008. 6. O processo tramitou regularmente, com a prática de todos os atos necessários á sua instrução, respeitados os princípios do contraditório e da ampla defesa.
13. O pedido condenatório é procedente.
14. A autoria e a materialidade dos crimes, consoante declinado na denúncia, decorrem dos documentos juntados aos autos e da prova oral produzida.
15. Durante o exercício de 2000, a Prefeitura de Santarém/PA recebeu do Fundo Nacional de Desenvolvimento da Educação – FUNDEF o montante de R$ 18.173.028,17 (dezoito milhões, cento e setenta e três mil, vinte e oito reais e dezessete centavos) por meio de depósitos efetuados na conta específica nº 58024-4, agência 0130-9, do Banco do Brasil, que tiveram o seguinte destino: Ingressos em 2000 = R$ 18.173.028,17 |
Conta 12445-1 (Convênio Sudam) | R$ 992.000,00 |
Conta 06801-2 (Convênio Ministério dos Transportes) | R$ 1.779.000,00 |
Conta 01949-6 (Fundo de Participação dos Municípios) | R$ 108.000,00 |
Conta 06724-5 (PNAE) | R$ 323.000,00 |
Contas diversas | R$ 46.562,00 |
Conta 9220-7 (SEMED – FUNDEF pessoa 40%) | R$ 1.975,419,30 |
Conta 9221-5 (SEMED – FUNDEF pessoa 60%) | R$ 9.874.181,18 |
Conta 1590-3 (SEMED – FUNDEF pessoa 40% - outros) R$ 2.927.352,30 |
Pagamentos diversos | R$ 2.185.855,87 |
U. M. Engenharia Ltda. | R$ 453.186,71 |
Amazonas Maciel & Souza | R$ 288.309,72 |
Saldo final em 2000 | R$ 147.513,39 |
16. Foram gastos R$ 18.025.514,78 (dezoito milhões, vinte e cinco mil, quinhentos e quatorze reais e setenta e oito centavos), dos quais R$ 3.202.000,00 (três milhões, duzentos e dois mil reais) destinaram-se a contas correntes de convênios da Superintendência de Desenvolvimento da Amazônia - SUDAM e do Ministério dos Transportes, do Fundo de Participação dos Municípios e do Programa Nacional de Alimentação Escolar – PNAE, bem como foram repassados R$ 2.927.352,30 (dois milhões, novecentos e vinte e sete mil, trezentos e cinquenta e dois reais e trinta centavos) à conta corrente nº 1590-3, da Secretaria Municipal de Educação, da qual foram retirados os valores para pagamento às empresas UM Engenharia Construção e Comércio Ltda. e Amazonas Maciel & Souza Ltda., no valor de R$ 741.496,43 (setecentos e quarenta e um mil, quatrocentos e noventa e seis reais e quarenta e três centavos).
17. O desvio das verbas oriundas do Fundo Nacional de Desenvolvimento da Educação – FUNDEF ocorreu, portanto, de duas formas: (i) transferência dos recursos para outras contas da Prefeitura de Santarém/PA destinadas ao pagamento de despesas diversas, dentre elas convênios firmados com a Superintendência de Desenvolvimento da Amazônia - SUDAM e o Ministério dos Transportes, (ii) pagamentos às empresas UM Engenharia Construção e Comércio Ltda. e Amazonas Maciel & Souza Ltda., que não estavam sediadas nos endereços declarados nos atos constitutivos e cujos sócios são parentes do réu Paulo Roberto de Souza Matos, que ocupava o cargo de Secretário Municipal de Infra Estrutura à época dos fatos.
18. Quanto à primeira ordem de ilicitudes, verifica-se que os recursos repassados para a conta nº 12445-1 (Convênio Sudam) destinaram-se à quitação de despesas referentes ao Convênio nº 09/2000, de 11.9.2000 a 21.12.2000:
DATA | DÉBITO | CRÉDITO | VALOR |
11/09/00 | 58024-4 (Fundef) | 12445-1 (Sudam) | R$ 160.000,00 |
13/09/00 | 58024-4 (Fundef) | 12445-1 (Sudam) | R$ 100.000,00 |
20/09/00 | 58024-4 (Fundef) | 12445-1 (Sudam) | R$ 170.000,00 |
21/09/00 | 58024-4 (Fundef) | 12445-1 (Sudam) | R$ 157.000,00 |
29/09/00 | 58024-4 (Fundef) | 12445-1 (Sudam) | R$ 190.000,00 |
20/12/00 | 58024-4 (Fundef) | 12445-1 (Sudam) | R$ 155.000,00 |
21/12/00 | 58024-4 (Fundef) | 12445-1 (Sudam) | R$ 60.000,00 |
TOTAL |
|
| R$ 992.000,00 |
19. Destaca-se o pagamento realizado à empresa Estacon Engenharia S/A pelos serviços de pavimentação asfáltica, terraplanagem e drenagem pluvial de vias públicas no valor de R$ 552.400,01 (quinhentos e cinquenta e dois mil, quatrocentos reais e um centavo), em 21.9.2000. Vide a situação da conta corrente nº 12445-1 (Sudam) à época do mencionado pagamento: DATA | HISTÓRICO | VALOR | SALDO |
14/09/00 |
|
| R$ 100,00 |
20/09/00 | crédito (origem 58024-4 FUNDEF) | R$ 170.000,00 | R$ 170.100,00 |
21/09/00 | crédito (origem 58024-4 FUNDEF) | R$ 157.000,00 |
|
21/09/00 | resgate automático conta poupança | R$ 225.400,00 |
|
21/09/00 | débito (ordem de pagamento nº 461) | R$ 552.400,01 | R$ 100,00 |
20. No termo de aceitação definitiva de uma das obras do Convênio nº 09/2000 Joaquim de Lira Maia afirmou terem sido gastos R$ 2.221.237,73 (dois milhões, duzentos e vinte e um mil, duzentos e trinta e sete reais e setenta e três centavos), sendo que R$ 21.237,73 (vinte e um mil, duzentos e trinta e sete reais e setenta e três centavos) foram acrescidos pela aplicação financeira dos recursos repassados pela SUDAM. 21. Ainda que o Convênio nº 09/2000 não seja objeto do presente feito, o fato de R$ 992.000,00 (novecentos e noventa e dois mil reais) provenientes do FUNDEF terem integrado seu custeio é prova suficiente do desvio dos rendimentos relativos aos valores que deveriam ter sido aplicados no âmbito do sistema educacional do Município de Santarém/PA.
22. A movimentação irregular das contas era realizada de acordo com as orientações de Joaquim Lira Maia e João Clóvis Duarte Lisboa, que à época dos fatos ocupavam os cargos de Prefeito e Secretário Municipal de Finanças, respectivamente, consoante comprova a prova testemunhal produzida:
“ (…) como membro do secretariado da Prefeitura participou de pelo menos oito reuniões em que foram passadas orientações sobre os procedimentos administrativo- contábeis e financeiros relativos à administração municipal; (…) nessas reuniões costumavam ser passadas orientações gerais sobre as movimentações orçamentárias, inclusive quanto às verbas recebidas para cumprimento de convênios; o acusado Joaquim de Lira Maia manteve procedimento da gestão anterior da Prefeitura em que as secretarias municipais 'emprestavam' recursos umas para as outras para pagamentos de despesas quando não havia recursos em caixa; (grifo do MPF) (José Maria Ferreira Lima, fls. 2785/2786)
“(…) se fazia rotineiramente a movimentação entre contas da Prefeitura com a utilização de recursos da conta do tesouro (conta central do Município, caixa único) ou das contas de convênios; (…) essa praxe durou até 2003, quando foi tida por irregular pelo Tribunal de Contas da União, passando o Município a não mais utilizá-la; (…) não sabe responder por que a Secretaria de Finanças não aguardava o prazo necessário para a obtenção do recurso destinado à transferência para a conta de secretaria (…); a movimentação entre contas da Prefeitura tinha ciência do ex-Prefeito Joaquim de Lira Maia; durante a gestão do ex-Prefeito Joaquim de Lira Maia, todo final de tarde o então Secretário de Finanças João Clóvis apresentava-lhe a movimentação do dia das contas da Prefeitura;” (grifo do MPF) (Maria Zeila dos Santos Dolzanes, fls. 2823/2825)
“(...) o Secretário de Finanças era o responsável pela autorização de repasses de recursos para outras secretarias; (…) o Prefeito recebia diariamente da Secretaria de Finanças a contabilidade das contas da Prefeitura, tendo ciência e anuindo quanto às movimentações feitas;” (grifo do MPF) (Ronaldo José Dolzanes das Neves, fls. 2826/2827)
23. Não há que se falar em ausência de prejuízo em razão dos montantes transferidos terem retornado à conta corrente, como sustentam os réus, pois as movimentações indevidas possibilitaram a confusão entre os recursos federais e aqueles advindos de contrapartida da municipalidade, bem como impediram que os valores repassados fossem investidos e auferissem rendimentos, como confirmou João Clóvis Duarte Lisboa em seu interrogatório: O SENHOR JOSÉ AIRTON DE AGUIAR PORTELA (JUIZ FEDERAL) – Está aqui: as movimentações acima decorriam de iniciativa do ora interrogando. E o senhor disse que os recursos foram utilizados, as movimentações eram assim realizadas. Eu não entendi muito bem.
O SENHOR JOÃO CLÓVIS DUARTE LISBOA – Para pagamento de funcionalismo, a folha, e contrapartidas de convênios.
(...)
O SENHOR JOSÉ AIRTON DE AGUIAR PORTELA (JUIZ FEDERAL) – E depois esses valores eram repostos?
O SENHOR JOÃO CLÓVIS DUARTE LISBOA – Eram repostos, e conforme nós colocamos tanto no...
(...)
O SENHOR JOSÉ AIRTON DE AGUIAR PORTELA (JUIZ FEDERAL) – Mas eram repostos com o devido reajuste, com a devida correção monetária? Porque essas contas, mesmo de convênio, elas têm que, de outra forma, serem remuneradas. O dinheiro não pode ficar parado lá. Pelo menos, a correção monetária tem que ser aplicada. Como é que era feito isso?
O SENHOR JOÃO CLÓVIS DUARTE LISBOA – Não, sem correção, porque eram períodos pequenos de...
(…)
O SENHOR JOSÉ AIRTON DE AGUIAR PORTELA (JUIZ FEDERAL) – Qual foi o maior período em que o dinheiro do FUNDEF ou o convênio da SUDAM foram utilizados?
(…)
O SENHOR JOÃO CLÓVIS DUARTE LISBOA – Acredito que seja 30 dias; não é preciso, mas deve ser aproximadamente 30 dias.” (transcrição literal e grifo do MPF)
24. Dessa forma, foram reiteradamente desviadas as verbas recebidas no exercício de 2000, que deveriam se destinar ao objetivo educacional, inclusive para pagamentos às empresas UM Engenharia Construção e Comércio Ltda. e Amazonas Maciel & Souza Ltda.
25. Consoante o Relatório de Auditoria da Delegacia da Receita Federal em Santarém, de 19.6.2000, a pessoa jurídica Amazonas Maciel & Souza Ltda., antes denominada Construtora Tapari, tinha como sócios à época dos fatos Maria das Graças Pereira de Sousa e Francisco Amazonas Maciel, com capital social de R$ 20.000,00 (vinte mil reais). 26. Apesar de ser sócia majoritária, Maria das Graças Pereira de Sousa declarou perante a autoridade policial que (i) sempre trabalhou como recepcionista no Colégio Dona Clara, sem exercer qualquer outra atividade remunerada; (ii) desconhece o endereço da empresa; (iii) conhece seu sócio somente pelo nome de Sr. Amazonas e que ele é seu primo; (iv) jamais assinou qualquer ato de gestão da empresa e não possui nenhum maquinário utilizado na construção civil.
27. Francisco Amazonas Maciel, por sua vez, não foi capaz de informar sequer o nome ou o endereço da própria empresa, afirmando que se chamava Amazonas Maciel & Matos e que estava sediada em local diverso daquele declinado no ato constitutivo.
28. Além disso, na diligência in loco realizada pela autoridade policial verificou-se que:
“No endereço à Av. Presidente Vargas, 4597 altos-Bairro Mapiri, onde deveria existir a empresa, encontra-se um prédio com uma residência (altos) e a empresa GRAFÓRMULA INDÚSTRIA, COMÉRCIO E REPRESENTAÇÕES LTDA., (térreo) de propriedade de VA
* O conteúdo de cada comentário é de responsabilidade de quem realizá-lo. Nos reservamos ao direito de reprovar ou eliminar comentários em desacordo com o propósito do site ou que contenham palavras ofensivas.